
Forfettario a 100.000 euro: cosa vale oggi e cosa prevede la Manovra 2027
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
Quando scatta il bollo da 2 euro, come si paga e perché tenere i file sul computer non basta: due adempimenti che si dimenticano facilmente, spiegati con date e codici.
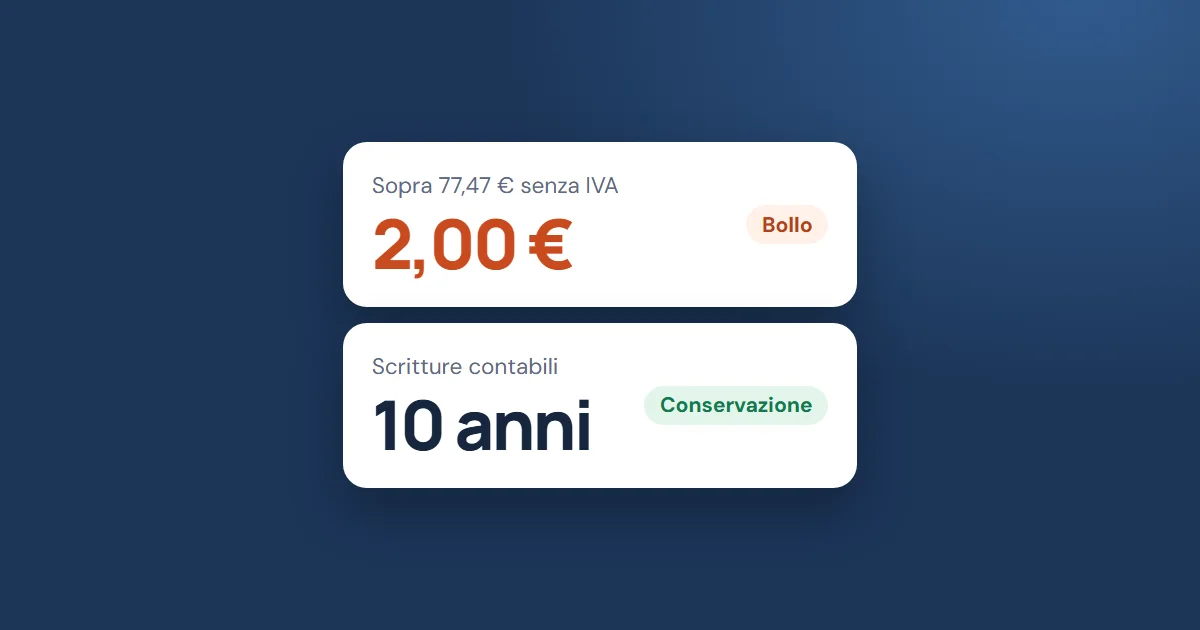
L’imposta di bollo vale 2 euro e si applica alle fatture elettroniche senza IVA quando la somma degli importi esenti, non imponibili o esclusi supera 77,47 euro. L’Agenzia considera le righe con natura N2.1, N2.2, N3.5, N3.6 e N4.
Per i forfettari il caso è il più comune: le loro fatture sono senza IVA con natura N2.2, quindi il bollo scatta ogni volta che si supera la soglia.
Nel file imposti «Bollo virtuale» su Sì e, se sei forfettario, includi i 2 euro nel totale. L’indicazione serve anche all’Agenzia, che calcola l’imposta dovuta in base alle fatture ricevute dallo SDI. Il trimestre di riferimento segue la data di consegna.
Il bollo si paga a trimestre. Se la scadenza cade in un giorno festivo, si passa al primo giorno lavorativo successivo: il 28 febbraio 2027, per esempio, è una domenica.
| Trimestre | Scadenza |
|---|---|
| Primo | 31 maggio |
| Secondo | 30 settembre |
| Terzo | 30 novembre |
| Quarto | 28 febbraio dell’anno successivo |
Sono previsti due rinvii, legati agli importi di ciascun periodo:
Puoi pagare in due modi: con F24, usando i codici tributo da 2521 a 2524 per i trimestri, 2525 per le sanzioni e 2526 per gli interessi, oppure con addebito su IBAN dal portale Fatture e Corrispettivi. Se il pagamento slitta, si usa il codice del trimestre originario.
L’Agenzia mette a disposizione due elenchi entro il 15 del mese successivo al trimestre: l’elenco A contiene le fatture con il bollo indicato, l’elenco B quelle in cui mancava ma risulta dovuto. Puoi modificarli entro la fine del mese, ed entro il 10 settembre per il secondo trimestre. Se non cambi nulla, l’elenco B si considera confermato: controllalo sempre.
L’Agenzia invia una comunicazione via PEC con la sanzione per omesso versamento, pari al 25% e ridotta a un terzo, più gli interessi. Se non regolarizzi entro 30 giorni, l’importo va a ruolo.
Conservare non vuol dire solo tenere una copia. L’obbligo riguarda sia chi emette sia chi riceve la fattura, e l’Agenzia precisa che memorizzare i file sul computer non basta. Anche poter consultare una fattura sul portale è cosa diversa dal conservarla.
Le scritture contabili si tengono per dieci anni, come prevede l’articolo 2220 del codice civile. Il periodo può allungarsi fino alla definizione degli accertamenti, in base all’articolo 22 del DPR 600/1973.
Nel portale Fatture e Corrispettivi puoi aderire a un servizio di conservazione gratuito, valido per le fatture passate dallo SDI, che le conserva per 15 anni.
Se non hai aderito Le norme non sono univoche: il D.Lgs. 127/2015 considera soddisfatti gli obblighi per le fatture memorizzate dall’Agenzia, mentre la guida dell’Agenzia ribadisce l’obbligo di conservazione. Non abbiamo trovato chiarimenti ufficiali. Aderire è gratuito e richiede pochi minuti: conviene toglierti il dubbio.
Nel modulo della fattura trovi l’opzione «Bollo virtuale» e, se il tuo regime non prevede l’IVA, un promemoria sopra 77,47 euro. Puoi scaricare PDF e XML di ogni documento quando vuoi.
Salvare i documenti in Fatturaper.me però non equivale alla conservazione digitale a norma: per le fatture elettroniche aderisci al servizio gratuito dell’Agenzia, oppure a un servizio di conservazione dedicato.
Quando la fattura è soggetta a IVA o quando la somma degli importi senza IVA non supera 77,47 euro.
Sì. L’obbligo di conservazione riguarda sia chi emette sia chi riceve la fattura.
No. L’Agenzia delle Entrate precisa che memorizzare i file sul computer non equivale alla conservazione.
Per 15 anni, se hai aderito. Il servizio è gratuito e vale per le fatture passate dallo SDI.
Questa guida ha scopo informativo, riflette le fonti disponibili alla data di aggiornamento e non sostituisce il parere di un commercialista sul tuo caso.
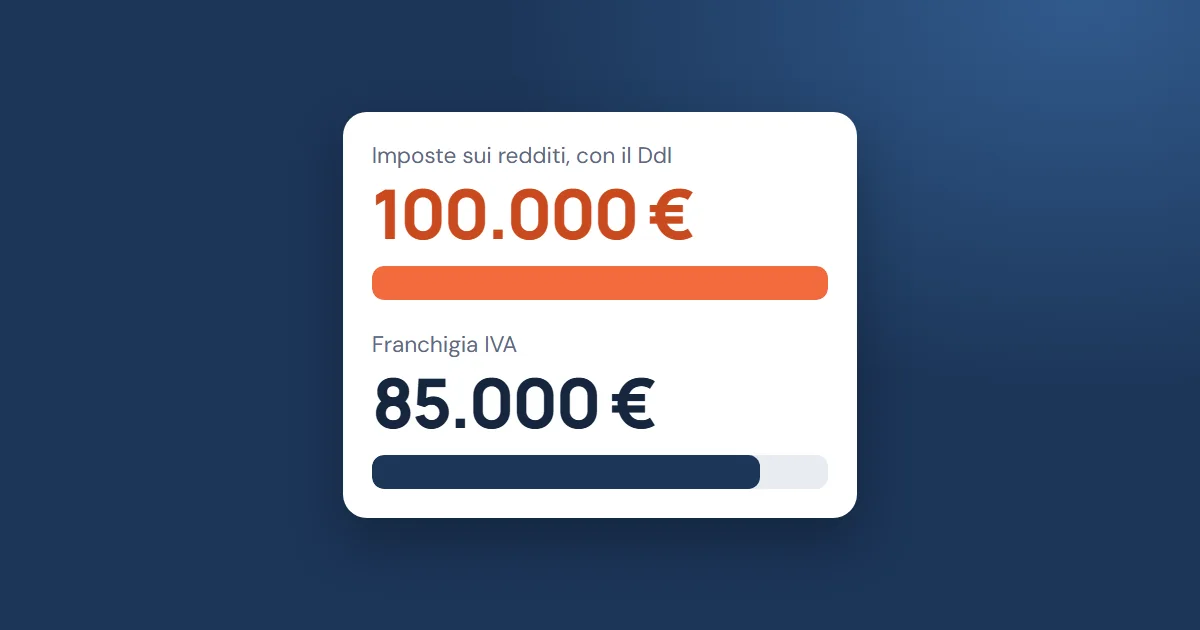
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
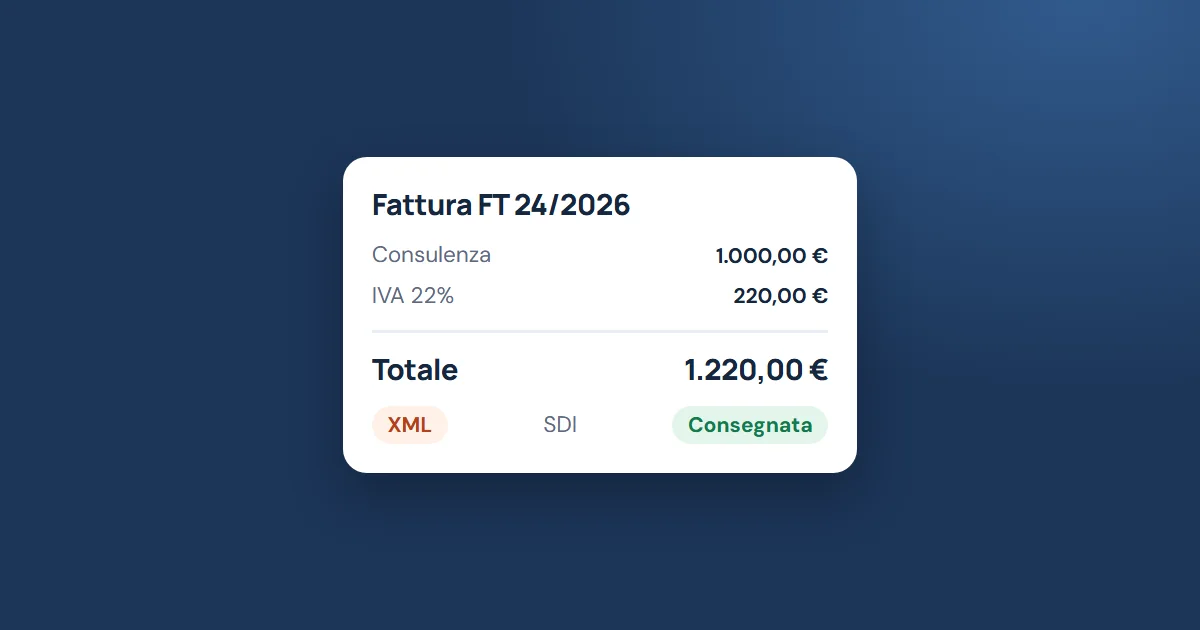
Dai dati da preparare alle ricevute dello SDI: tutti i passaggi, con il codice destinatario giusto per ogni cliente e le regole per i forfettari.
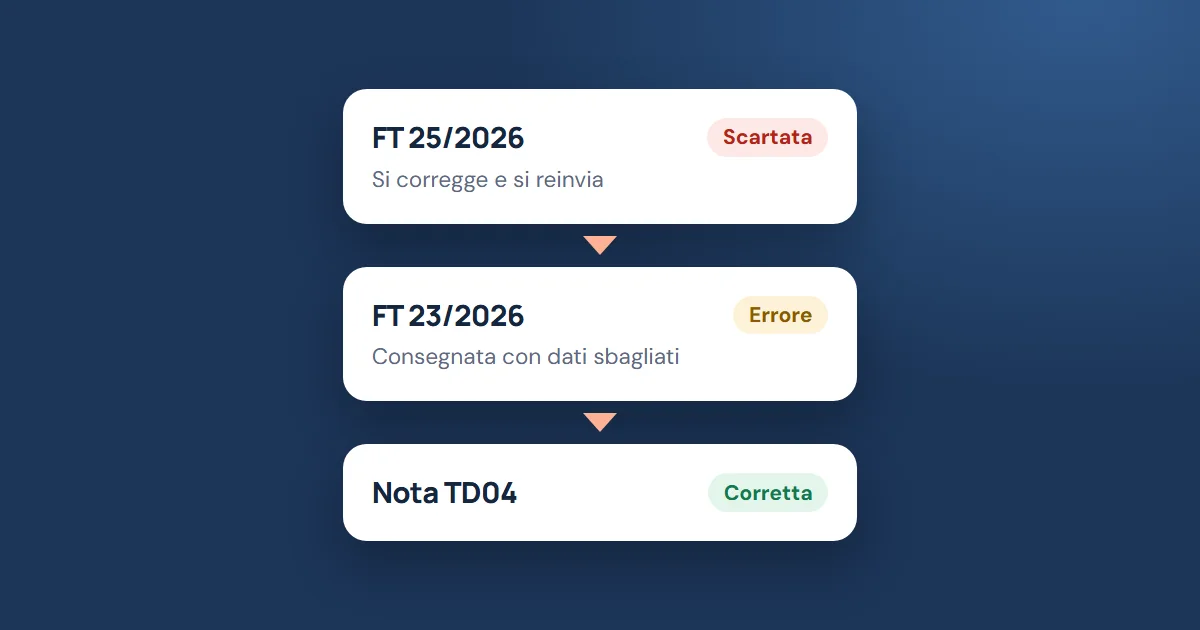
Scarto, errore o mancata consegna richiedono rimedi diversi. Ecco cosa fare in ogni caso, con i codici di errore e i limiti della nota di credito.
Prepara le fatture con controlli sui dati, inviale allo SDI e tieni d’occhio gli incassi.