
Forfettario a 100.000 euro: cosa vale oggi e cosa prevede la Manovra 2027
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
Dai dati da preparare fino alla ricevuta dello SDI: tutti i passaggi per creare e inviare una fattura elettronica corretta, con il codice destinatario giusto per ogni cliente.
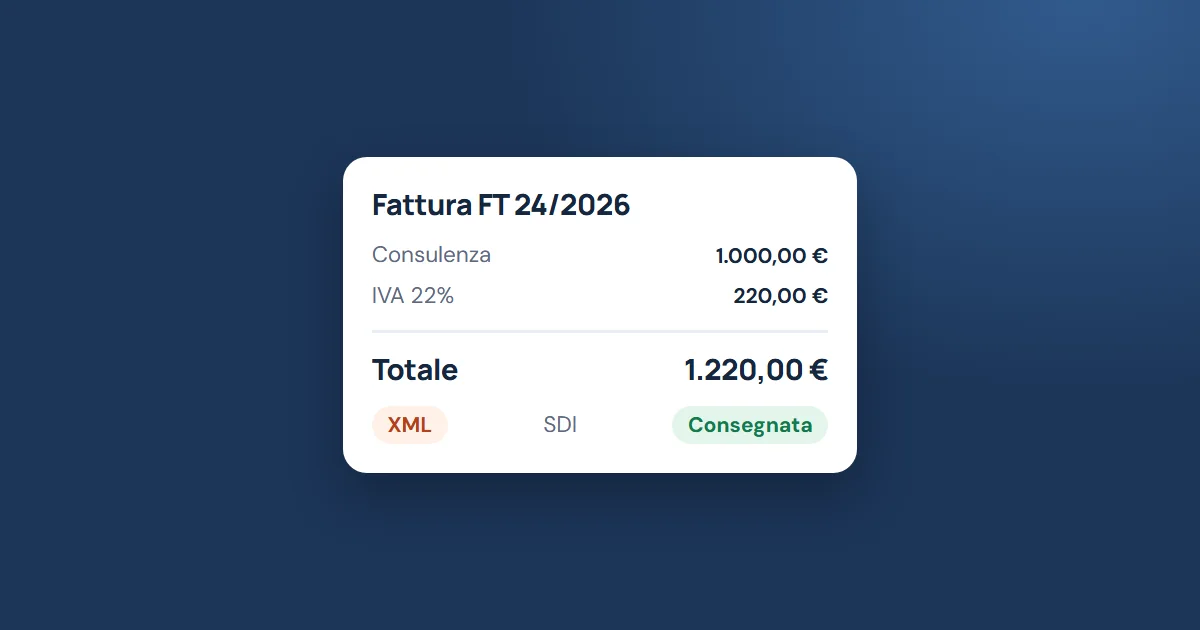
La fattura elettronica è un file XML nel formato FatturaPA che passa dal Sistema di Interscambio (SDI) dell’Agenzia delle Entrate. Lo SDI controlla il file e lo recapita al cliente. Un PDF spedito per email, quindi, non è una fattura elettronica.
L’obbligo riguarda i titolari di partita IVA residenti o stabiliti in Italia, per le operazioni verso altri soggetti residenti o stabiliti. Dal 1° gennaio 2024 vale per tutti i forfettari. Ci sono poche eccezioni:
Prepara questi dati, così la compilazione richiede pochi minuti:
In Fatturaper.me questi passaggi stanno in un’unica schermata: i dati dell’azienda sono già compilati, i controlli segnalano ciò che manca e ogni fattura mostra il proprio stato dopo l’invio.
È l’indirizzo a cui lo SDI recapita la fattura. Scegli in base al cliente:
| Cliente | Codice destinatario | Da sapere |
|---|---|---|
| Azienda o professionista con codice | 7 caratteri alfanumerici | Te lo comunica il cliente |
| Azienda o professionista con PEC | 0000000 | Indica la PEC nell’apposito campo |
| Canale del cliente non noto | 0000000 | Il cliente la trova nella sua area riservata |
| Privato consumatore | 0000000 | Indica il codice fiscale e consegna una copia informatica o cartacea |
| Cliente estero non stabilito in Italia | XXXXXXX | Usarlo per un cliente italiano genera l’errore 00313 |
La procedura è la stessa, ma cambiano alcuni dati:
Dal 2027 le norme del regime cambiano collocazione, quindi controlla se l’Agenzia aggiornerà anche la formula della causale. Per le novità sulle soglie leggi la guida su forfettario e 100.000 euro.
Se la data dell’operazione è diversa dalla data del documento, va indicata in fattura.
Lo SDI risponde con una ricevuta. Ecco come leggerla:
| Esito | Cosa significa | Cosa fare |
|---|---|---|
| Ricevuta di consegna | Il cliente ha ricevuto la fattura | Nulla: è emessa e recapitata |
| Impossibilità di recapito | La fattura è emessa, ma non è stato possibile recapitarla | Avvisa il cliente: la trova nella sua area riservata |
| Ricevuta di scarto | Il file non ha superato i controlli: la fattura non è emessa | Correggi e reinvia entro 5 giorni |
| Decorrenza termini | Solo per la Pubblica Amministrazione: 15 giorni dalla consegna senza esito | Non attesta che la fattura sia corretta |
Se qualcosa non va, trovi tutti i casi nella guida su fatture scartate e note di credito.
In arrivo dal 2027 Dal 1° gennaio 2027 si applica il Testo unico IVA (D.Lgs. 10/2026) e gli articoli 21 e 26 del DPR 633/1972 risultano abrogati. Se leggi riferimenti normativi, controlla che siano aggiornati.
No. La fattura elettronica è un file XML nel formato FatturaPA che passa dal Sistema di Interscambio. Il PDF può essere al massimo una copia di cortesia.
Usa il codice destinatario 0000000, indica il codice fiscale del cliente e consegnagli una copia informatica o cartacea.
Non è obbligatorio. Il numero deve essere progressivo e univoco, ma non c’è l’obbligo di ripartire da 1 ogni anno.
Entro 12 giorni dall’operazione per la fattura immediata. Per la fattura differita, entro il 15 del mese successivo.
Questa guida ha scopo informativo, riflette le fonti disponibili alla data di aggiornamento e non sostituisce il parere di un commercialista sul tuo caso.
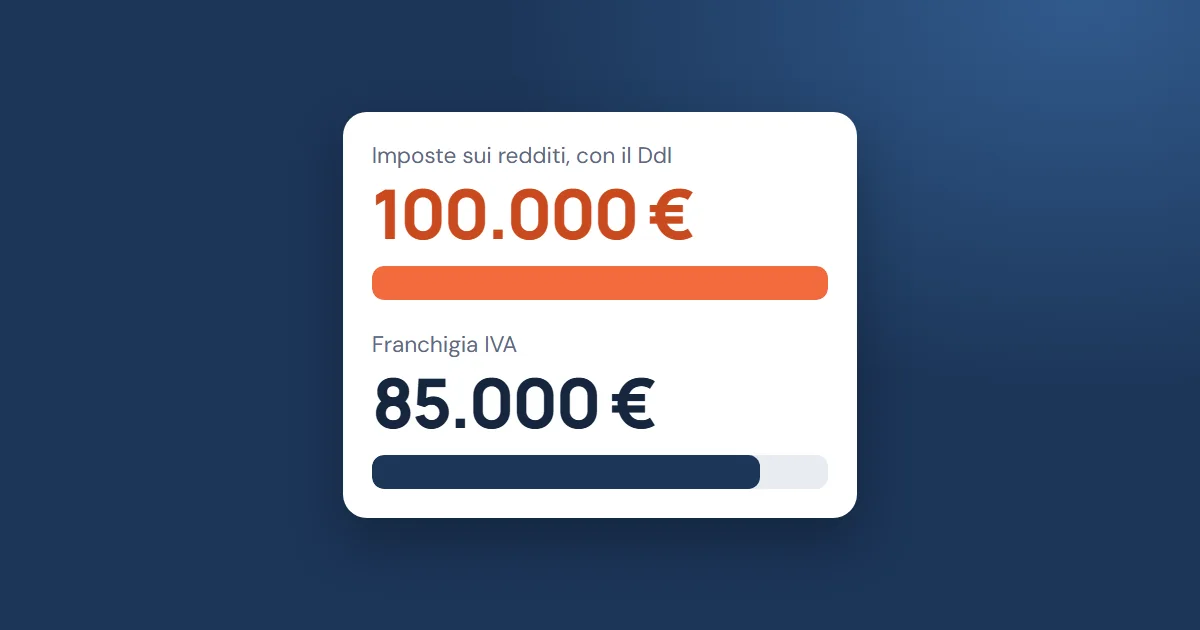
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
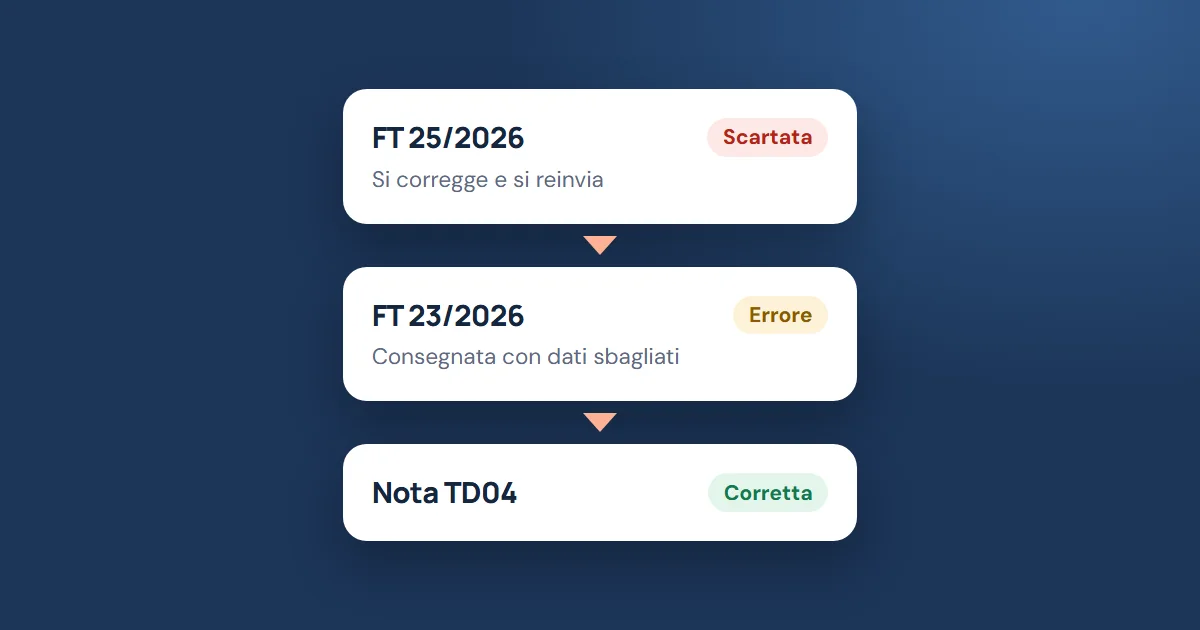
Scarto, errore o mancata consegna richiedono rimedi diversi. Ecco cosa fare in ogni caso, con i codici di errore e i limiti della nota di credito.
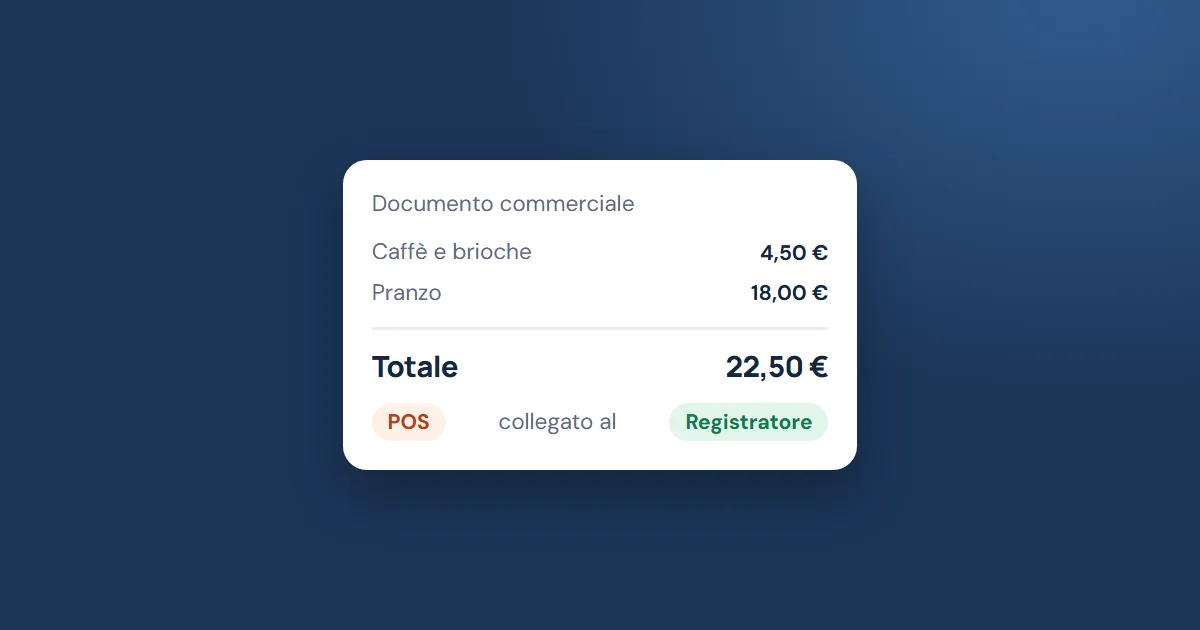
Chi è obbligato, quali strumenti usare e come fare il collegamento tra POS e registratore telematico, con termini e sanzioni aggiornati.
Prepara le fatture con controlli sui dati, inviale allo SDI e tieni d’occhio gli incassi.