
Come fare una fattura elettronica: guida passo per passo
Dai dati da preparare alle ricevute dello SDI: tutti i passaggi, con il codice destinatario giusto per ogni cliente e le regole per i forfettari.
Il Consiglio dei ministri ha approvato un Ddl che alza la soglia del regime forfettario, ma solo per le imposte sui redditi. Non è ancora legge e per l’IVA resta il limite di 85.000 euro. Ecco cosa vale adesso, cosa potrebbe cambiare e cosa conviene fare.
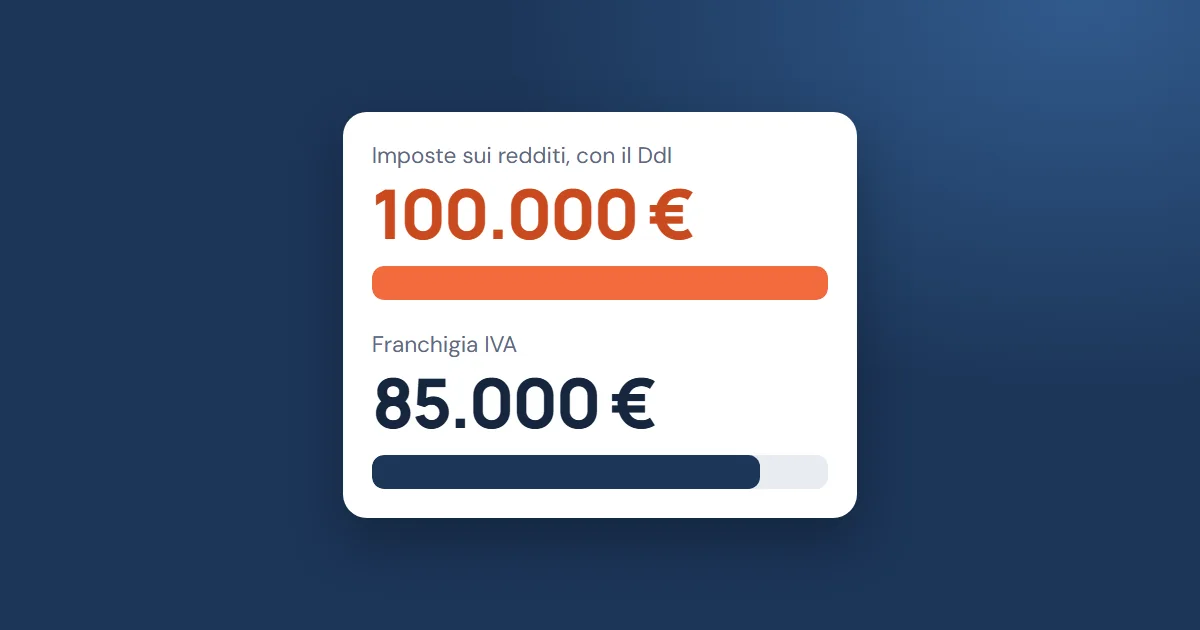
Stato al 30 ottobre 2026 Il Ddl di Bilancio 2027 è stato approvato dal Consiglio dei ministri il 28 ottobre, ma non è legge: deve passare dal Parlamento, che ha tempo fino al 31 dicembre. Il testo non risulta ancora trasmesso alle Camere, quindi qui separiamo ciò che è certo da ciò che non lo è. Aggiorneremo la guida quando ci sarà la versione definitiva.
Il comunicato del Consiglio dei ministri dedica al regime forfettario due frasi:
«La soglia per l’accesso al regime forfetario ai fini delle imposte sui redditi passa da 85.000 a 100.000 euro. Ai fini dell’esenzione dall’IVA la soglia resta a 85.000 euro, in attesa dell’autorizzazione dell’Unione europea.»
Tradotto: le due soglie, che oggi coincidono, si separerebbero. Fino a 85.000 euro non cambierebbe nulla. Tra 85.000 e 100.000 euro potresti restare nel regime con l’imposta sostitutiva, ma applicando l’IVA in fattura e gestendo i relativi adempimenti.
Per chi è abituato a pensare «forfettario uguale niente IVA» sarebbe un cambio di logica. Ed è il motivo per cui il titolo «forfettario a 100.000 euro» racconta solo metà della storia.
Per tutto il 2026 valgono i commi 54-89 della legge 190/2014. I numeri da ricordare sono due, e il criterio per misurarli è uno solo: conta quanto hai incassato, non quanto hai fatturato.
Oggi, con la legge in vigore
Con il Ddl, se approvato così
Schema non in scala. La seconda riga descrive il comunicato del governo, non un testo di legge.
Gli altri parametri del regime restano quelli noti:
| Voce | Regola per il 2026 |
|---|---|
| Imposta sostitutiva | 15%. Scende al 5% per l’anno di inizio e i quattro successivi, se rispetti le condizioni per le nuove attività |
| Coefficienti di redditività | 40% commercio, alimentari, alloggio e ristorazione; 54% altri ambulanti; 62% intermediari; 67% altre attività; 78% professioni; 86% costruzioni e immobiliare |
| Spese per il personale | Massimo 20.000 euro lordi |
| Reddito da lavoro dipendente o pensione | Non oltre 35.000 euro per il 2025 e il 2026. Il limite non conta se il rapporto di lavoro è cessato |
| Fattura elettronica | Obbligatoria per tutti i forfettari dal 1° gennaio 2024 |
| Imposta di bollo | 2 euro sulle fatture senza IVA oltre 77,47 euro |
Una nota per chi legge le norme: dal 1° gennaio 2027 i commi della legge 190/2014 sono abrogati e le regole del regime passano agli articoli 232-243 del D.Lgs. 117/2026. Se cerchi la fonte, controlla sempre la versione in vigore.
Ecco il confronto per fasce. L’ultima colonna è un’ipotesi: descrive l’effetto del comunicato, non un testo di legge.
| Incassi nell’anno | Regole in vigore | Con il Ddl, se approvato così |
|---|---|---|
| Fino a 85.000 € | Forfettario, senza IVA | Nessun cambiamento |
| Da 85.000 a 100.000 € | Resti per l’anno in corso, poi passi al regime ordinario | Resti con l’imposta sostitutiva, ma con IVA e relativi adempimenti |
| Oltre 100.000 € | Esci subito, nell’anno stesso | Non chiarito: bisogna capire se la soglia di uscita immediata cambierà |
La franchigia IVA non dipende solo dall’Italia. La direttiva UE 2020/285 stabilisce che la soglia nazionale non può superare 85.000 euro, quindi il governo non può alzarla da solo.
Per andare oltre serve una deroga, che il Consiglio dell’Unione europea concede all’unanimità su proposta della Commissione. Non sarebbe la prima volta: con la decisione 2023/664 il Consiglio aveva già autorizzato l’Italia ad applicare la soglia di 85.000 euro fino al 31 dicembre 2024, prima che quel valore diventasse il limite comune. Da qui la formula del comunicato, «in attesa dell’autorizzazione dell’Unione europea».
Prendiamo un professionista senza cassa, iscritto alla Gestione Separata INPS, con coefficiente del 78%. Immaginiamo il Ddl approvato così com’è e questi incassi in un anno in cui resterebbe nel regime.
| Voce | Importo |
|---|---|
| Compensi incassati | 90.000,00 |
| Reddito forfettario (78%) | 70.200,00 |
| Contributi Gestione Separata (26,07%) | 18.301,14 |
| Imponibile dopo i contributi | 51.898,86 |
| Imposta sostitutiva (15%) | 7.784,83 |
| Netto stimato | 63.914,03 |
Il calcolo è nostro e serve a dare un ordine di grandezza. Considera i contributi versati nello stesso anno, ignora saldi e acconti e applica il 26,07% al reddito forfettario: chiedi al tuo commercialista di verificarlo sulla tua posizione.
L’IVA non compare nel conto perché si aggiunge al compenso. Con clienti titolari di partita IVA di solito pesa poco. Con clienti privati è diverso: se il tuo prezzo finale deve restare uguale, il 22% esce dal tuo margine. Resta poi da capire come funzionerà la rivalsa, perché oggi i forfettari non la esercitano e nessuna fonte ufficiale ha ancora chiarito il punto.
Attenzione al confronto A regole vigenti, gli stessi 90.000 euro incassati nel 2026 non cambiano nulla per quest’anno, ma comportano l’uscita dal regime dal 2027.
Questa parte è già legge e va tenuta presente anche ora, perché è il momento in cui si commettono più errori. La circolare 32/E del 2023 dell’Agenzia delle Entrate indica come muoversi.
Finché non circola il testo definitivo, questi punti restano aperti. Diffida di chi li presenta come decisi.
Per ora è una proposta. Il Ddl di Bilancio 2027 approvato dal Consiglio dei ministri il 28 ottobre 2026 prevede la soglia di 100.000 euro ai fini delle imposte sui redditi, ma deve essere approvato dal Parlamento entro il 31 dicembre e può cambiare.
Per il 2026 sì. Con le regole in vigore usciresti dal regime dal 2027. Se la legge di bilancio verrà approvata, potresti restare, ma la decorrenza non è ancora chiarita: verifica il testo definitivo con il commercialista.
Sugli incassi. La circolare 32/E del 2023 dell’Agenzia delle Entrate precisa che conta l’incasso e non l’emissione della fattura.
L’IVA è dovuta a partire dall’operazione che fa superare la soglia. Se la fattura era già stata emessa senza IVA prima dell’incasso, si integra con una nota di variazione in aumento tramite SDI. Le altre fatture già emesse senza IVA non si rettificano.
Questa guida ha scopo informativo, riflette le fonti disponibili alla data di aggiornamento e non sostituisce il parere di un commercialista sul tuo caso.
Dai dati da preparare alle ricevute dello SDI: tutti i passaggi, con il codice destinatario giusto per ogni cliente e le regole per i forfettari.
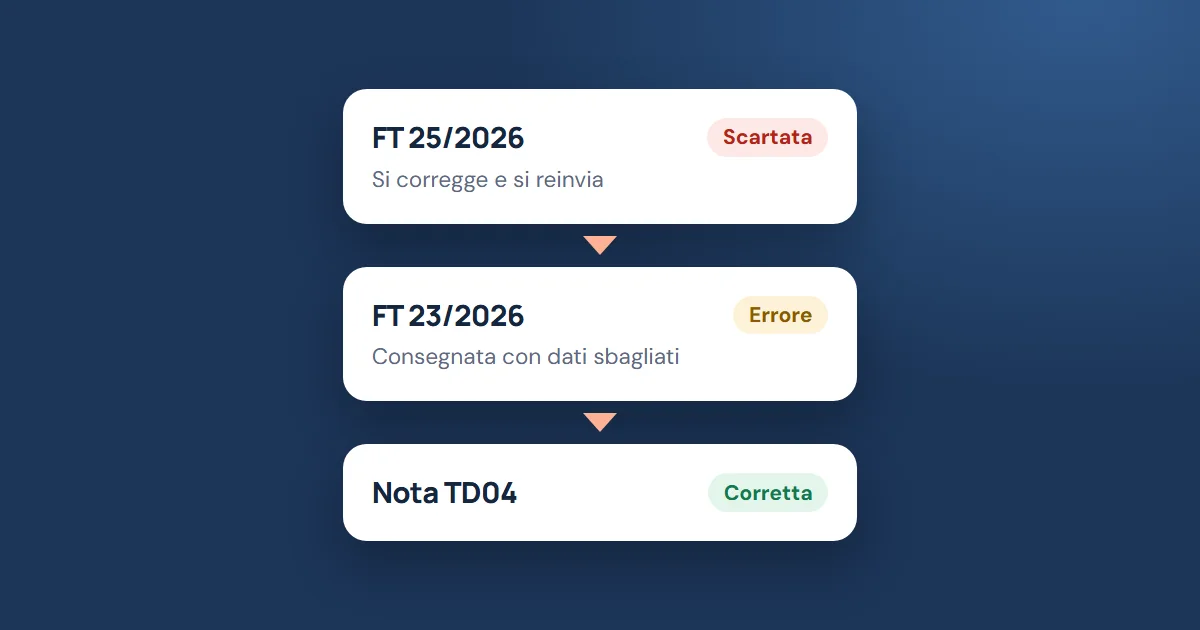
Scarto, errore o mancata consegna richiedono rimedi diversi. Ecco cosa fare in ogni caso, con i codici di errore e i limiti della nota di credito.
Chi è obbligato, quali strumenti usare e come fare il collegamento tra POS e registratore telematico, con termini e sanzioni aggiornati.
Prepara le fatture con controlli sui dati, inviale allo SDI e tieni d’occhio gli incassi.