
Forfettario a 100.000 euro: cosa vale oggi e cosa prevede la Manovra 2027
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
Scarto, errore o mancata consegna richiedono rimedi diversi, e quello sbagliato può creare un secondo problema. Ecco come capire in che caso sei e cosa fare.
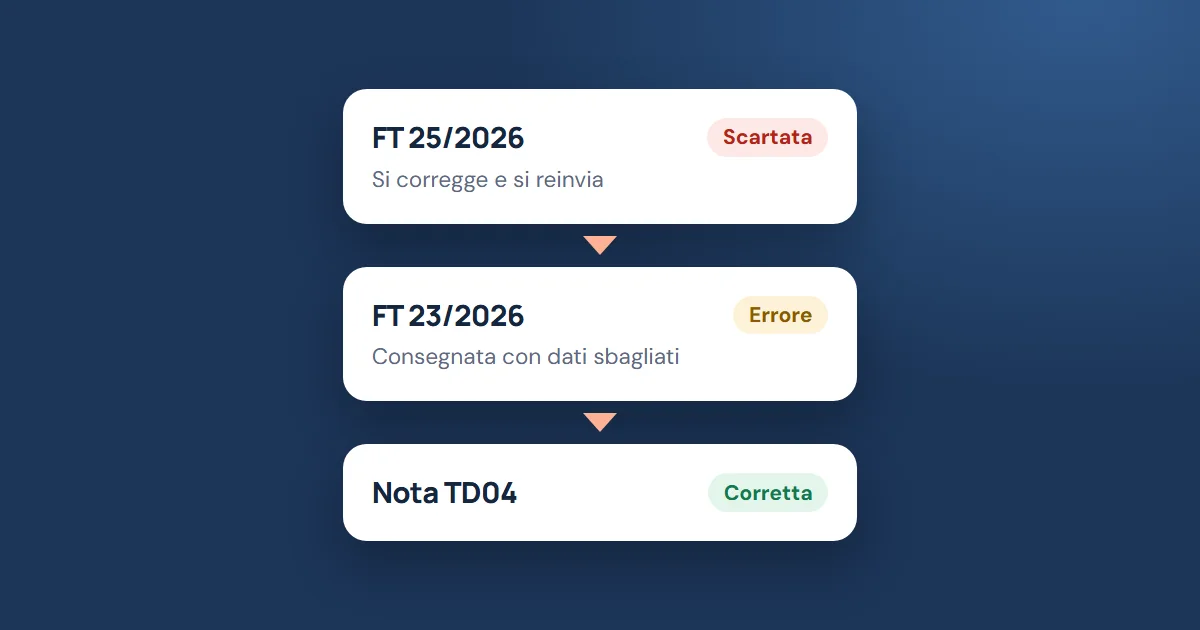
Il rimedio dipende da cosa ha risposto lo SDI. Controlla la ricevuta prima di fare qualsiasi cosa, perché la soluzione giusta in un caso è un errore nell’altro.
| Situazione | Stato fiscale | Rimedio |
|---|---|---|
| Scartata dallo SDI | Non emessa | Correggi e reinvia entro 5 giorni. Niente nota di credito |
| Consegnata, ma con un errore | Emessa | Nota di credito o di debito |
| Impossibilità di recapito | Emessa | Non reinviarla: avvisa il cliente |
Una fattura scartata si considera non emessa: lo SDI non l’ha accettata e il cliente non l’ha ricevuta. La circolare 13/E del 2018 indica come procedere.
Se non puoi usare gli stessi estremi, l’Agenzia ammette due alternative: un nuovo numero e una nuova data collegati alla fattura scartata, oppure un registro sezionale dedicato, per esempio «1/R».
La correzione entro i 5 giorni è tempestiva. Attenzione però ai reinvii a catena: la risposta 103 del 2024 esclude la tempestività per correzioni ripetute oltre i termini ordinari.
Se avevi già registrato la fattura scartata in contabilità, basta una variazione contabile interna, senza inviare note allo SDI.
| Codice | Problema | Cosa controllare |
|---|---|---|
00305 | Partita IVA del cliente inesistente | Le 11 cifre e il paese |
00306 | Codice fiscale del cliente non valido | Il codice fiscale inserito |
00311 | Codice destinatario non valido | I 7 caratteri comunicati dal cliente |
00312 | Codice destinatario non attivo | Chiedi al cliente un codice aggiornato o la PEC |
00313 | XXXXXXX usato per un soggetto stabilito in Italia | Il codice destinatario corretto |
00400 | Natura mancante con aliquota zero | Il codice natura della riga, per esempio N2.2 per i forfettari |
00404 | Fattura duplicata | Cedente, anno e numero già presenti. Non scatta se la precedente è stata scartata |
00425 | Numero senza cifre | Il numero deve contenere almeno una cifra |
L’elenco completo è nell’Allegato A delle specifiche tecniche dell’Agenzia. Non esiste una classifica ufficiale degli errori più frequenti: questi sono quelli che più spesso dipendono da un dato inserito a mano.
Una fattura consegnata è emessa a tutti gli effetti. Non si cancella e non si sostituisce: si corregge con un nuovo documento, che passa anch’esso dallo SDI.
In entrambi i casi vanno indicati gli estremi della fattura originale, nel campo 2.1.6 del tracciato. Se l’errore riguarda il cliente, di solito si storna l’intera fattura e se ne emette una nuova, corretta.
Il limite di un anno Le variazioni in diminuzione con recupero dell’IVA hanno un limite di un anno dall’operazione nei casi di accordo sopravvenuto tra le parti e di rettifica di inesattezze. Non vale per gli aumenti. Per il mancato pagamento le regole sono diverse: la nota si può emettere dall’apertura della procedura concorsuale o dopo procedure esecutive infruttuose. Oltre l’anno, valuta il caso con il commercialista.
L’impossibilità di recapito capita, per esempio, quando la casella PEC del cliente è piena. La fattura però è emessa, quindi non reinviarla: creeresti un duplicato.
Il file resta disponibile nell’area riservata del cliente. Tocca a te avvisarlo, fuori dallo SDI: basta un’email con una copia della fattura. Per il cliente l’IVA è detraibile dalla presa visione.
Fatturaper.me controlla i dati obbligatori e i totali prima dell’invio, e da una fattura trasmessa crea la nota di credito TD04 collegata, con i riferimenti già compilati. Per ripassare le basi leggi come fare una fattura elettronica.
No. La fattura scartata si considera non emessa, quindi non si invia alcuna nota allo SDI. Se l’avevi già registrata, basta una variazione contabile interna.
Sì, ed è la soluzione preferibile: la circolare 13/E del 2018 indica di reinviare la fattura con lo stesso numero e la stessa data. Il controllo sui duplicati non scatta se la fattura precedente è stata scartata.
Indica una fattura duplicata: esiste già un documento con lo stesso cedente, anno e numero e non è stato scartato.
Non si cancella. Si emette una nota di credito TD04 che richiama la fattura originale e, se serve, una nuova fattura corretta.
Questa guida ha scopo informativo, riflette le fonti disponibili alla data di aggiornamento e non sostituisce il parere di un commercialista sul tuo caso.
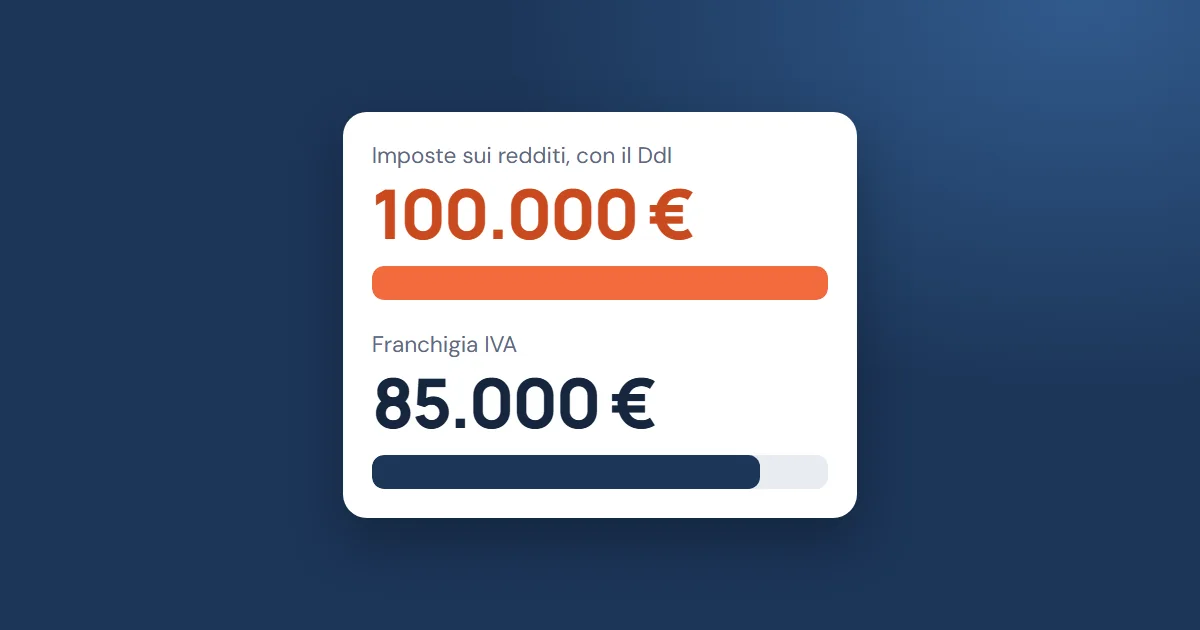
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
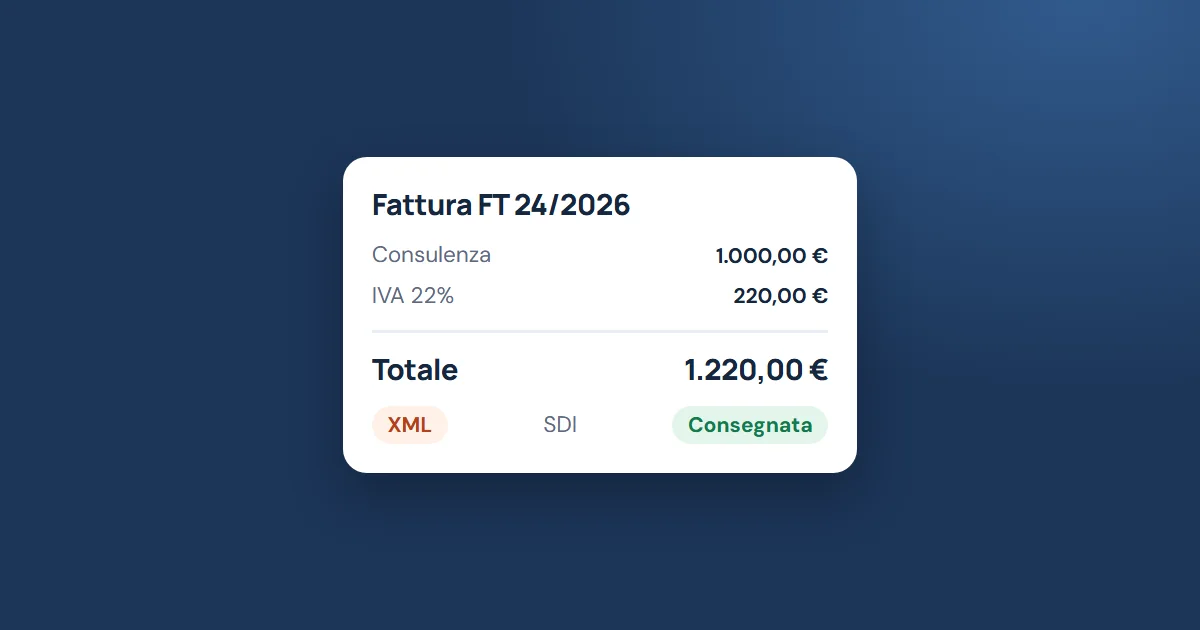
Dai dati da preparare alle ricevute dello SDI: tutti i passaggi, con il codice destinatario giusto per ogni cliente e le regole per i forfettari.
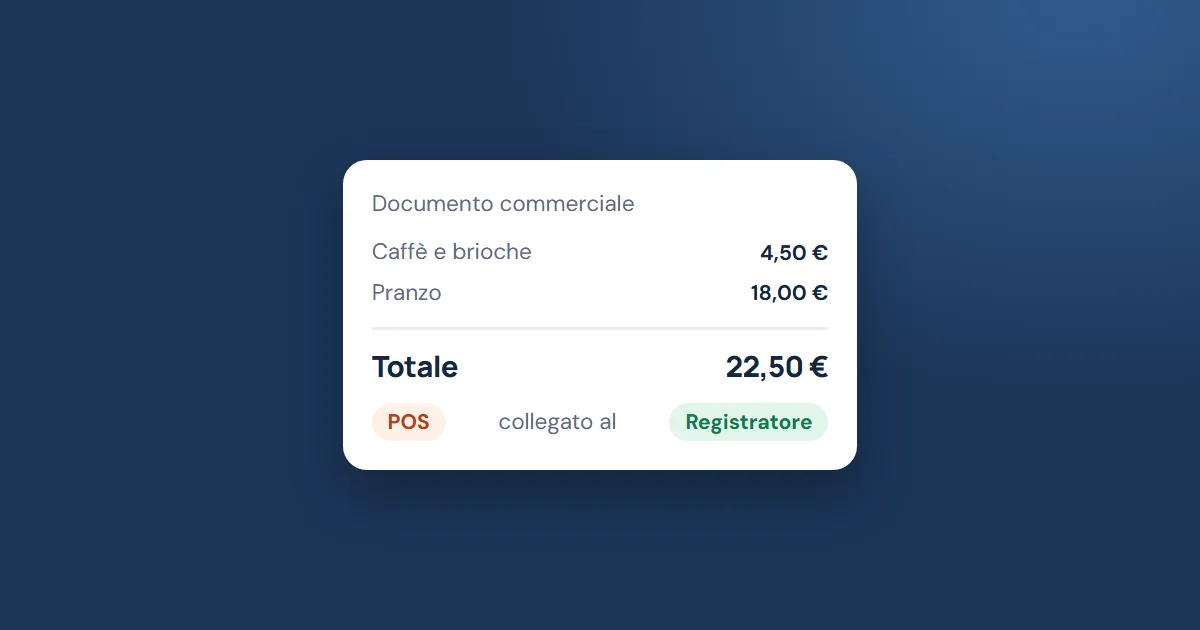
Chi è obbligato, quali strumenti usare e come fare il collegamento tra POS e registratore telematico, con termini e sanzioni aggiornati.
Prepara le fatture con controlli sui dati, inviale allo SDI e tieni d’occhio gli incassi.