
Forfettario a 100.000 euro: cosa vale oggi e cosa prevede la Manovra 2027
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
Dal 2026 il POS va abbinato al registratore telematico. Ecco chi è obbligato, come si fa il collegamento, quali termini rispettare e cosa si rischia, anche se sei forfettario.
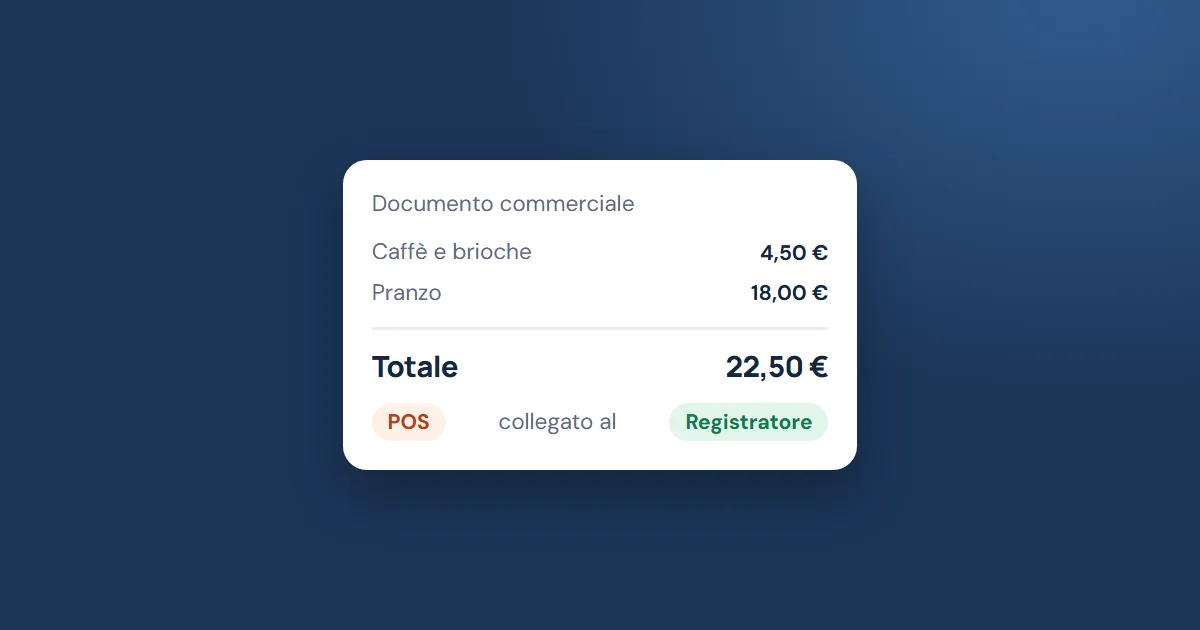
I corrispettivi sono gli incassi delle vendite e dei servizi per cui non è obbligatoria la fattura. Riguardano chi rientra nell’articolo 22 del DPR 633/1972: commercio al dettaglio, artigiani, ristoranti, alberghi. Dal 1° gennaio 2020 l’obbligo di memorizzazione elettronica e trasmissione telematica vale per tutti loro.
Restano esonerate alcune operazioni, tra cui:
Al cliente consegni il documento commerciale, che sostituisce scontrino e ricevuta fiscale e può essere digitale su sua richiesta. Non ha valore fiscale, a meno che il cliente non chieda di indicare il suo codice fiscale o la partita IVA entro il momento dell’operazione. Se il cliente chiede la fattura, questa prende il posto del documento commerciale.
| Strumento | Come funziona | Da sapere |
|---|---|---|
| Registratore telematico (RT) | Memorizza i dati anche offline e li invia alla chiusura di cassa | Adatto a chi ha un punto vendita fisico |
| Documento Commerciale online | Procedura web gratuita dell’Agenzia delle Entrate | Serve una connessione sempre attiva e non è delegabile |
| Server RT | Gestisce più punti cassa collegati | I POS si abbinano alla matricola del server |
| Soluzioni software | Previste dal provvedimento del 7 marzo 2025 | Al 30 ottobre 2026 non risultano operative: l’Agenzia le indica in arrivo presumibilmente tra fine 2026 e il 2027 |
La memorizzazione e la trasmissione sostituiscono la tenuta del registro dei corrispettivi previsto dall’articolo 24, comma 1, del decreto IVA.
La legge 207/2024 ha introdotto dal 1° gennaio 2026 l’obbligo di collegare gli strumenti di pagamento elettronico al registratore telematico. Il collegamento è logico: si fa via web, senza cavi e senza cambiare registratore.
Le date da ricordare Il servizio dell’Agenzia è aperto dal 5 marzo 2026. Per i POS già attivi a gennaio 2026 il termine di 45 giorni è scaduto il 20 aprile 2026. Per un POS nuovo o una variazione, il collegamento va fatto dal sesto giorno del secondo mese successivo ed entro la fine di quel mese: un POS attivato a marzo si abbina tra il 6 e il 31 maggio.
Per fare il collegamento:
I casi più comuni:
| Violazione | Sanzione |
|---|---|
| Mancata, tardiva o infedele memorizzazione o trasmissione | 70% dell’imposta per ogni operazione, minimo 300 euro |
| Mancata o tardiva trasmissione senza effetti sulla liquidazione IVA | 100 euro per ogni trasmissione, massimo 1.000 euro a trimestre |
| Mancato collegamento tra POS e registratore | Da 1.000 a 4.000 euro, con sospensione dell’attività da 15 giorni a 2 mesi. In caso di recidiva, da 2 a 6 mesi |
| Quattro violazioni in cinque anni, in giorni diversi | Sospensione da 3 giorni a 1 mese, da 1 a 6 mesi se i corrispettivi contestati superano 50.000 euro |
Una novità di quest’anno: dal 12 agosto 2026 l’articolo 33 del D.Lgs. 148/2026 esclude alcune sanzioni quando il numero delle operazioni elettroniche registrate e quello dei pagamenti accettati differiscono al massimo del 5%. La tolleranza non copre la sanzione del 70% né il mancato collegamento, e non riguarda le operazioni non certificate.
Spesso le violazioni si possono regolarizzare con il ravvedimento operoso, ma le riduzioni dipendono dal tipo di errore e dai tempi. Meglio verificare con il commercialista prima di versare.
Dal 1° gennaio 2027 sanzioni e norme IVA confluiranno nei nuovi testi unici. La numerazione degli articoli cambierà: se leggi una norma, controlla che sia la versione aggiornata.
Il regime forfettario non esonera dai corrispettivi. Se la tua attività rientra tra quelle dell’articolo 22 e non è esonerata, l’obbligo vale anche per te, con il documento commerciale esente da bollo. In alternativa puoi emettere fattura immediata per ogni operazione.
Se emetti solo fatture, non devi collegare il POS.
Preparare un documento commerciale in un gestionale non equivale a memorizzarlo e trasmetterlo. Per l’obbligo fiscale serve uno degli strumenti descritti sopra.
In Fatturaper.me prepari i documenti commerciali e li scarichi in PDF. La trasmissione all’Agenzia delle Entrate si attiva dalle impostazioni solo quando è disponibile per la tua azienda: se non la vedi attiva, continua a usare il tuo registratore o la procedura online dell’Agenzia.
No. Il collegamento è logico: si fa online dal portale Fatture e Corrispettivi, senza cavi e senza cambiare registratore.
Sì. Un POS fisico può anche essere collegato a più registratori, se si trovano allo stesso indirizzo.
No. Chi emette solo fatture è escluso dal collegamento.
Se la sua attività rientra nell’articolo 22 del DPR 633/1972 e non è esonerata, sì: deve memorizzare e trasmettere i corrispettivi, con il registratore o la procedura online dell’Agenzia. In alternativa può emettere fattura immediata per ogni operazione.
Questa guida ha scopo informativo, riflette le fonti disponibili alla data di aggiornamento e non sostituisce il parere di un commercialista sul tuo caso.
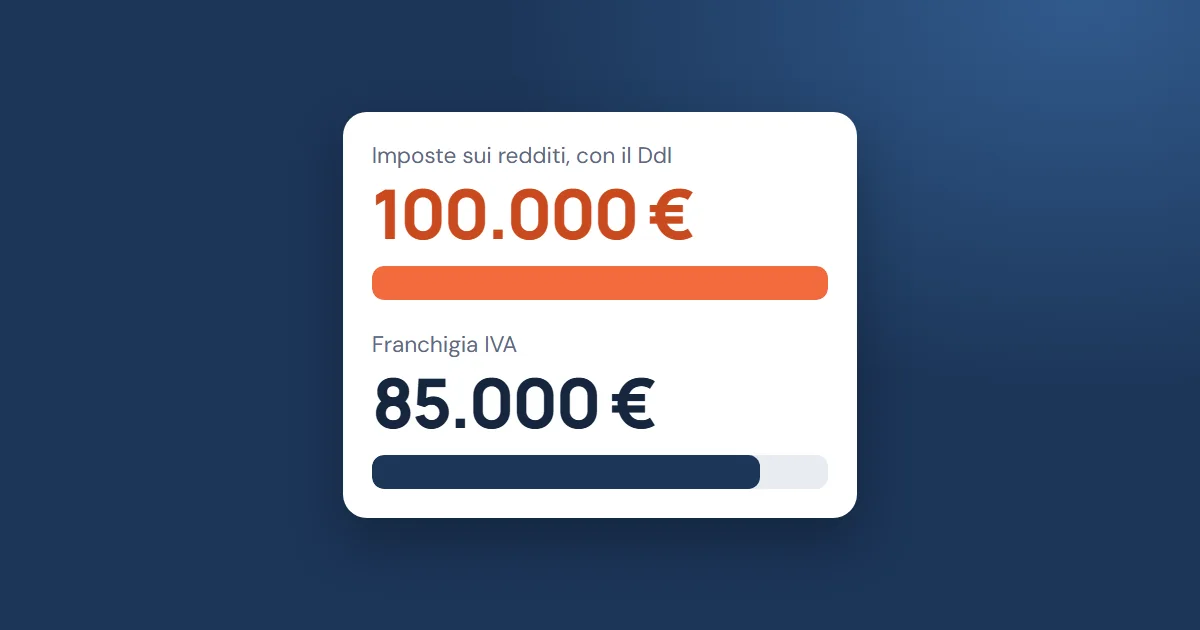
Il Ddl di Bilancio 2027 alza la soglia per le imposte, non per l’IVA. Regole in vigore, punti aperti e un esempio con 90.000 euro di incassi.
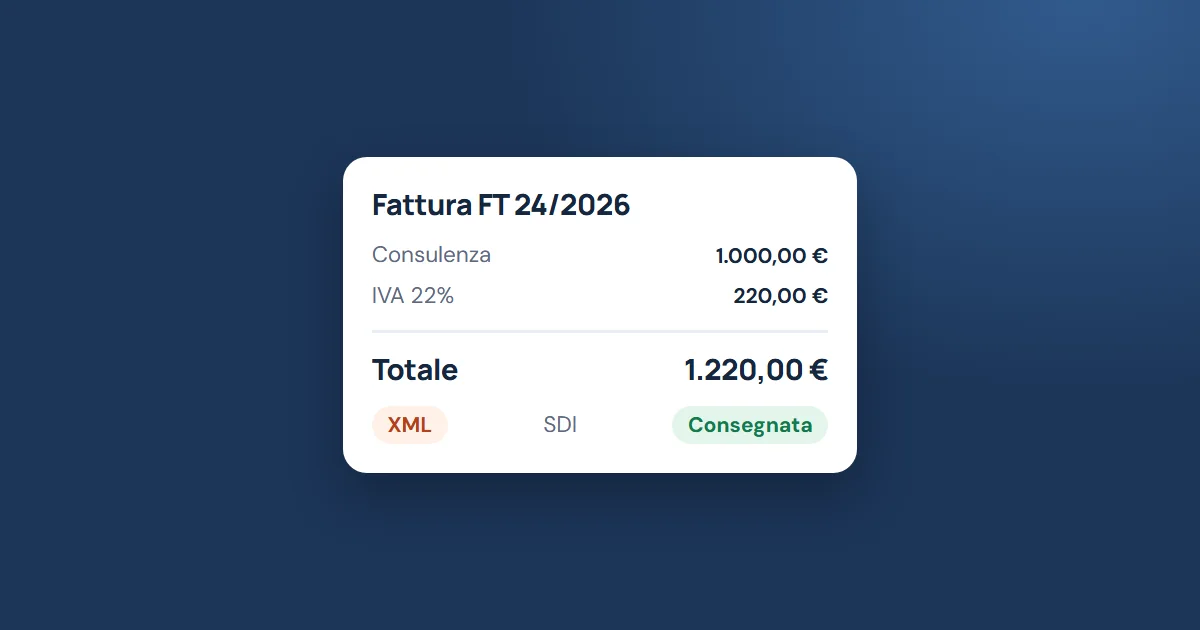
Dai dati da preparare alle ricevute dello SDI: tutti i passaggi, con il codice destinatario giusto per ogni cliente e le regole per i forfettari.
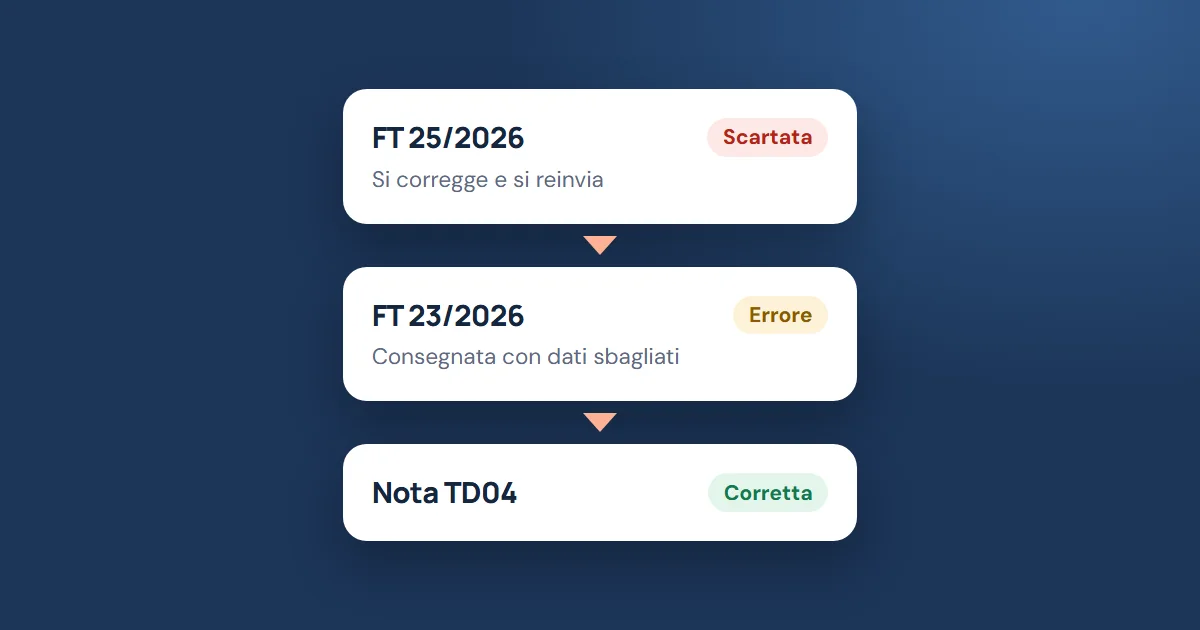
Scarto, errore o mancata consegna richiedono rimedi diversi. Ecco cosa fare in ogni caso, con i codici di errore e i limiti della nota di credito.
Prepara le fatture con controlli sui dati, inviale allo SDI e tieni d’occhio gli incassi.